Forretningsmomentum: banker
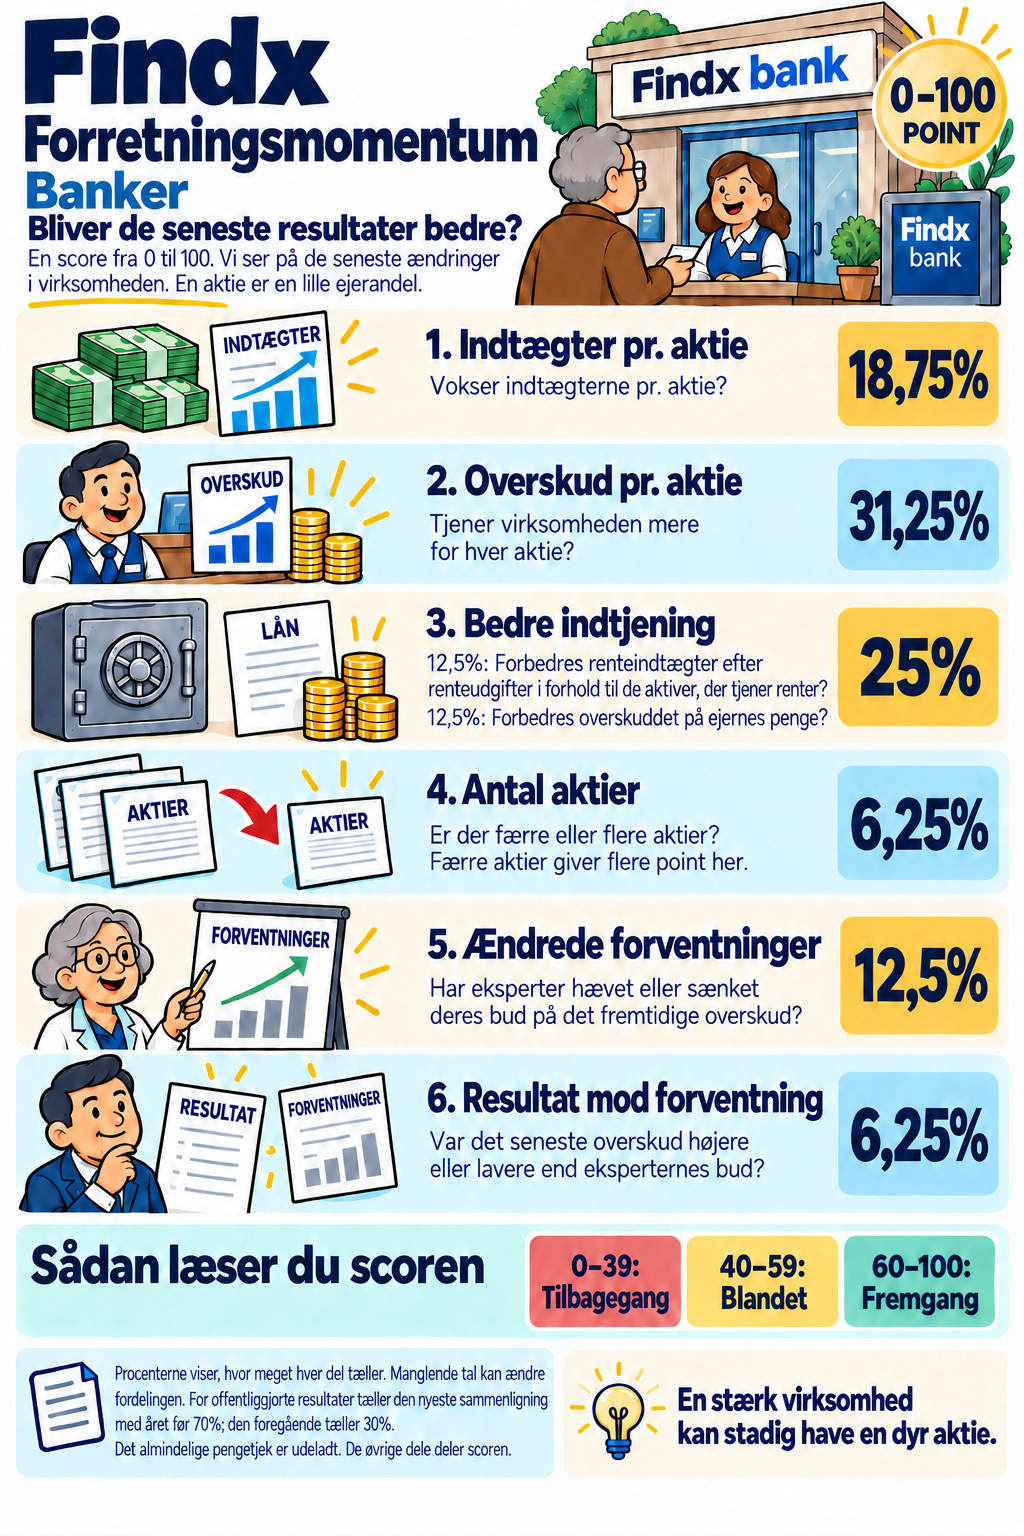
Se, om de seneste resultater og eksperternes forventninger bliver bedre eller dårligere. Vi bruger tjek, der passer til udlån. Bankens penge til at absorbere tab kaldes dens kapitalbuffer. Vokser indtægterne pr. aktie? Tjener virksomheden mere for hver aktie? 12,5%: Forbedres renteindtægter efter renteudgifter i forhold til de aktiver, der tjener renter? 12,5%: Forbedres overskuddet på ejernes penge? Er der færre eller flere aktier? Færre aktier giver flere point her. Har eksperter hævet eller sænket deres bud på det fremtidige overskud? Var det seneste overskud højere eller lavere end eksperternes bud? Scoren går fra 0 til 100. 60–100 betyder fremgang, 40–59 et blandet billede, og 0–39 tilbagegang. Det beskriver ændringer i virksomheden. Vi sammenligner regnskaber med de samme perioder året før. Den nyeste sammenligning tæller 70%; den foregående tæller 30%. Findes kun én, bruger vi den og viser, at scoren bygger på færre oplysninger. Det almindelige pengetjek bruges ikke her. De andre dele deler scoren. Det er allerede indregnet i procenterne ovenfor. Manglende tal betyder, at scoren bygger på færre oplysninger. De kan ændre, hvor meget de øvrige tjek tæller. Ved for få brugbare oplysninger vises ingen score. Læs noterne ved virksomhedens score. En stærk virksomhed kan stadig have en dyr aktie. Scoren forudsiger ikke, hvad aktiekursen vil gøre. Vi sammenligner hvert nyere regnskab med den tilsvarende periode i det foregående regnskabsår. For eksempel sammenlignes virksomhedens første halvår med dens første halvår året før. Det hjælper med at skelne mellem sæsonudsving og fremgang. Den nyeste sammenligning tæller 70%. Sammenligningen for regnskabsperioden lige før tæller 30%. De nyeste resultater betyder altså mest, men det foregående regnskab bidrager også. Kan vi kun lave én sammenligning, bruger vi den og viser, at scoren bygger på færre oplysninger. Vi erstatter ikke et manglende nyt regnskab med et ældre. Kan vi kun bruge årsregnskaber, sammenligner vi det seneste hele år med året før og det år med det foregående år. Vi bruger ikke løbende summer for de seneste 12 måneder. Et uændret resultat giver normalt 50 point. Fremgang giver flere point, og tilbagegang giver færre, på en skala fra 0 til 100. Mellem værdierne nedenfor ændrer pointene sig gradvist. Ændringer i overskudsgrad og afkast måles i procentpoint. Stiger en overskudsgrad fra 10% til 12%, er den forbedret med 2 procentpoint. Det er noget andet end en stigning på 2% i salget. For overskud og pengebeløb tæller et mindre underskud som fremgang. Et skift fra underskud til overskud giver 100 point. Et skift fra overskud til underskud giver 0. Var det tidligere beløb nul, giver et positivt resultat 100, et negativt resultat 0 og endnu et nul 50. Ved andre ændringer dividerer vi forskellen med størrelsen af det tidligere beløb uden dets minustegn. Umulige tal, for eksempel et negativt salg eller nul aktier, bliver ikke brugt. De giver ingen point. Vi følger det forventede overskud for det første regnskabsår efter det seneste afsluttede år. Vi sammenligner den nyeste forventning med en, der blev registreret 90 til 120 dage tidligere. Den nyeste må højst være 45 dage gammel og skal bygge på mindst én analytiker. Vi bruger normalt overskud pr. aktie justeret for usædvanlige poster. Det kaldes normaliseret EPS. Mangler det, bruger vi forventningen til det ujusterede overskud pr. aktie for samme år. Vi bruger ét af målene, ikke et gennemsnit af begge. For REITs bruger vi FFO pr. aktie. En forventning fra få analytikere får mindre indflydelse. Med én analytiker bliver et resultat, der ellers ville give 100 point, til 60. Med fem eller flere analytikere beholder det alle 100 point. Lave scorer trækkes på samme måde mod 50. Beregningen er: 50 + (point før justering − 50) × det mindste af antal analytikere ÷ 5 og 1. Når vi måler resultat mod forventninger, sammenligner vi det offentliggjorte overskud med analytikernes gennemsnitlige forventning til præcis den regnskabsperiode. Vi bruger normaliseret EPS eller FFO for REITs. Kan den seneste regnskabsperiode ikke sammenlignes, prøver vi det seneste hele regnskabsår. Et forventet tal erstatter aldrig et manglende offentliggjort resultat. En del kan indgå i scoren, når mindst én af dens to regnskabssammenligninger er mulig. Begge sammenligninger giver fuld datadækning. Kun den nyeste giver 70%, og kun den tidligere giver 30%. Datadækning fortæller, hvor meget af beregningen vi har oplysninger til, når vi tager højde for, hvor meget hver del tæller. Høj sikkerhed kræver mindst 90% datadækning, Middel mindst 70% og Lav mindst 60%. Under 60% viser vi ingen score. Dele, som ikke bruges for virksomhedstypen, udelades også her. For banker kan nettorenteindtægter divideret med aktiver erstatte den offentliggjorte nettorentemarginal. I så fald er sikkerheden højst Lav. De andre tilladte alternativer sænker ikke automatisk denne vurdering yderligere. Noter forklarer manglende oplysninger og erstatningsmål. Forretningsmomentum tilføjer ikke særskilte advarselsmærker.Scoren forklaret med billeder
Det undersøger vi
Indtægter pr. aktie (18,75%)
Overskud pr. aktie (31,25%)
Bedre indtjening (25%)
Antal aktier (6,25%)
Ændrede forventninger (12,5%)
Resultat mod forventning (6,25%)
Sådan læser du scoren
Sådan beregner vi pointene
Hvilke regnskaber sammenligner vi?
Hvordan bliver ændringer til point?
Hvordan bruger vi analytikernes forventninger?
Hvor mange oplysninger bygger scoren på?