Forretningsmomentum: de fleste virksomheder
Går det frem eller tilbage for virksomheden?
En stærk virksomhed kan stadig have et svært år. Forretningsmomentum ser på de seneste resultater og ændringer i forventningerne. Det viser, hvilken vej virksomheden bevæger sig.
Denne guide gælder de fleste virksomheder, blandt andet butikker, producenter og softwarevirksomheder.
7 dele. Én score fra 0 til 100.
Scoren beskriver virksomheden. Den fortæller ikke, om aktien er billig.
Hvad fortæller tallet dig?
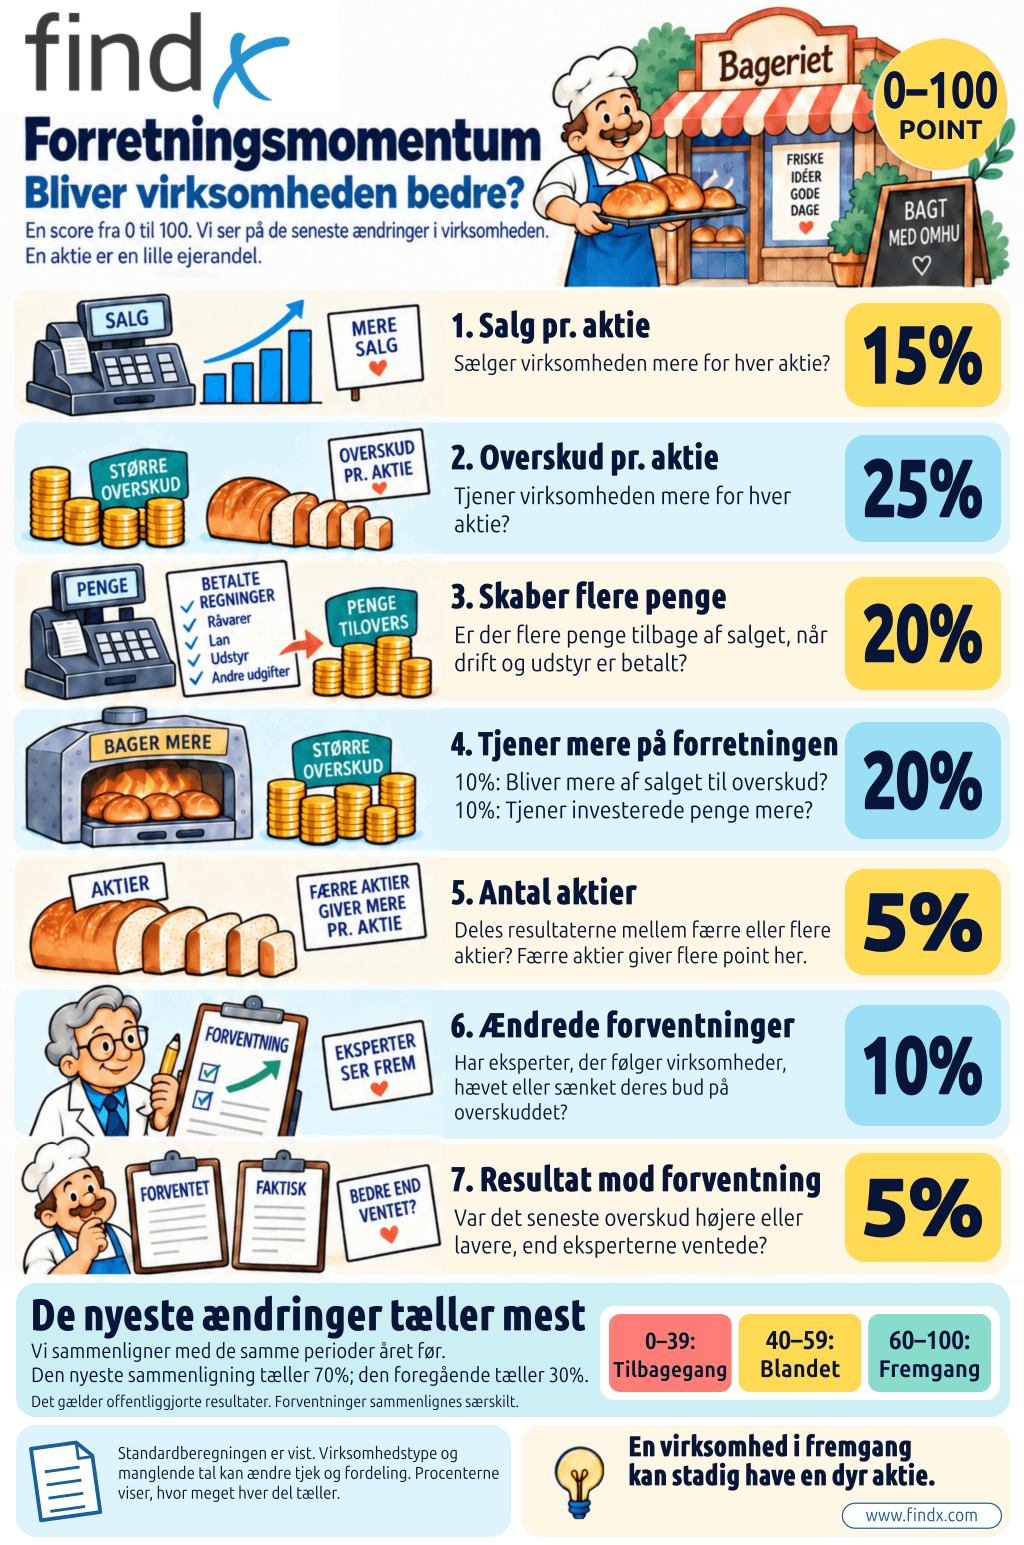
Scoren går fra 0 til 100. 60–100 betyder fremgang, 40–59 et blandet billede, og 0–39 tilbagegang. Det beskriver ændringer i virksomheden.
Spørgsmålene bag scoren
Procenterne viser, hvor meget hver del tæller. Vokser indtægterne pr. aktie? Et beløb pr. aktie tager højde for ændringer i antallet af aktier. Tjener virksomheden mere for hver aktie? I eksemplet er der mere overskud til hver aktie. Er der flere penge tilbage af salget efter drift og investeringer? Andelen af salget, der er tilbage efter drift og investeringer, er steget fra 10% til 15%: en forbedring på 5 procentpoint. 10%: Bliver mere af indtægterne til overskud? 10%: Forbedres afkastet på pengene i virksomheden? Når mere af samme indtægt bliver til overskud, er overskudsgraden forbedret. Er der færre eller flere aktier? Færre aktier giver flere point her. Færre aktier giver flere point i dette tjek. Tallene er antal aktier, ikke dollarbeløb. Har eksperter hævet eller sænket deres bud på det fremtidige overskud? Analytikerne har hævet forventningen. Virksomheden har endnu ikke rapporteret dette overskud. Var det seneste overskud højere eller lavere end eksperternes bud? Vi sammenligner det rapporterede resultat med analytikernes forventning.Indtægter pr. aktie
Se, hvordan pointene beregnes
Overskud pr. aktie
Se, hvordan pointene beregnes
Skaber flere penge
Se, hvordan pointene beregnes
Bedre indtjening
Se, hvordan pointene beregnes
Antal aktier
Se, hvordan pointene beregnes
Ændrede forventninger
Se, hvordan pointene beregnes
Resultat mod forventning
Se, hvordan pointene beregnes
Vi sammenligner regnskaber med de samme perioder året før. Den nyeste sammenligning tæller 70%; den foregående tæller 30%. Findes kun én, bruger vi den og viser, at scoren bygger på færre oplysninger. For antallet af aktier skal vi kunne sammenligne det seneste regnskab med samme periode året før. Hvis det ikke er muligt, bruger vi ikke ældre regnskaber til at score denne del.
Manglende tal betyder, at scoren bygger på færre oplysninger. De kan ændre, hvor meget de øvrige tjek tæller. Ved for få brugbare oplysninger vises ingen score. Læs noterne ved virksomhedens score.
Sådan beregner vi pointene
Se beregningen, perioderne og oplysningerne bag resultatet. Vi sammenligner hvert nyere regnskab med den tilsvarende periode i det foregående regnskabsår. For eksempel sammenlignes virksomhedens første halvår med dens første halvår året før. Det hjælper med at skelne mellem sæsonudsving og fremgang. Den nyeste sammenligning tæller 70%. Sammenligningen for regnskabsperioden lige før tæller 30%. De nyeste resultater betyder altså mest, men det foregående regnskab bidrager også. Kan vi kun lave én sammenligning, bruger vi den og viser, at scoren bygger på færre oplysninger. Vi erstatter ikke et manglende nyt regnskab med et ældre. Kan vi kun bruge årsregnskaber, sammenligner vi det seneste hele år med året før og det år med det foregående år. Vi bruger ikke løbende summer for de seneste 12 måneder. For antallet af aktier skal vi kunne sammenligne det seneste regnskab med samme periode året før. Hvis det ikke er muligt, bruger vi ikke ældre regnskaber til at score denne del. Et uændret resultat giver normalt 50 point. Fremgang giver flere point, og tilbagegang giver færre, på en skala fra 0 til 100. Mellem værdierne nedenfor ændrer pointene sig gradvist. Ændringer i overskudsgrad og afkast måles i procentpoint. Stiger en overskudsgrad fra 10% til 12%, er den forbedret med 2 procentpoint. Det er noget andet end en stigning på 2% i salget. For overskud og pengebeløb tæller et mindre underskud som fremgang. Et skift fra underskud til overskud giver 100 point. Et skift fra overskud til underskud giver 0. Var det tidligere beløb nul, giver et positivt resultat 100, et negativt resultat 0 og endnu et nul 50. Ved andre ændringer dividerer vi forskellen med størrelsen af det tidligere beløb uden dets minustegn. Umulige tal, for eksempel et negativt salg eller nul aktier, bliver ikke brugt. De giver ingen point. Vi følger det forventede overskud for det første regnskabsår efter det seneste afsluttede år. Vi sammenligner den nyeste forventning med en, der blev registreret 90 til 120 dage tidligere. Den nyeste må højst være 45 dage gammel og skal bygge på mindst én analytiker. Vi bruger normalt overskud pr. aktie justeret for usædvanlige poster. Det kaldes normaliseret EPS. Mangler det, bruger vi forventningen til det ujusterede overskud pr. aktie for samme år. Vi bruger ét af målene, ikke et gennemsnit af begge. For REITs bruger vi FFO pr. aktie. En forventning fra få analytikere får mindre indflydelse. Med én analytiker bliver et resultat, der ellers ville give 100 point, til 60. Med fem eller flere analytikere beholder det alle 100 point. Lave scorer trækkes på samme måde mod 50. Beregningen er: 50 + (point før justering − 50) × det mindste af antal analytikere ÷ 5 og 1. Når vi måler resultat mod forventninger, sammenligner vi det offentliggjorte overskud med analytikernes gennemsnitlige forventning til præcis den regnskabsperiode. Vi bruger normaliseret EPS eller FFO for REITs. Kan den seneste regnskabsperiode ikke sammenlignes, prøver vi det seneste hele regnskabsår. Et forventet tal erstatter aldrig et manglende offentliggjort resultat. En del kan indgå i scoren, når mindst én af dens to regnskabssammenligninger er mulig. Begge sammenligninger giver fuld datadækning. Kun den nyeste giver 70%, og kun den tidligere giver 30%. Datadækning fortæller, hvor meget af beregningen vi har oplysninger til, når vi tager højde for, hvor meget hver del tæller. Høj sikkerhed kræver mindst 90% datadækning, Middel mindst 70% og Lav mindst 60%. Under 60% viser vi ingen score. Dele, som ikke bruges for virksomhedstypen, udelades også her. For banker kan nettorenteindtægter divideret med aktiver erstatte den offentliggjorte nettorentemarginal. I så fald er sikkerheden højst Lav. De andre tilladte alternativer sænker ikke automatisk denne vurdering yderligere. Noter forklarer manglende oplysninger og erstatningsmål. Forretningsmomentum tilføjer ikke særskilte advarselsmærker.Hvilke regnskaber sammenligner vi?
Hvilke regnskaber sammenligner vi?
Hvordan bliver ændringer til point?
Hvordan bliver ændringer til point?
Hvordan bruger vi analytikernes forventninger?
Hvordan bruger vi analytikernes forventninger?
Hvor mange oplysninger bygger scoren på?
Hvor mange oplysninger bygger scoren på?