Sådan beregner Findx fair value
Voksende indtjening kan begrunde en højere pris for en aktie. Findx bruger fire vækstgrupper til at vælge, hvor meget vi betaler for hver krone i indtjening.
Indtjening pr. aktie (EPS) er selskabets årlige overskud delt med antallet af aktier. P/E betyder aktiekurs delt med indtjening pr. aktie. En valgt P/E på 15 vurderer hver krone i årlig indtjening til 15 kr.
Formlen bruges ved EPS-vækst i perioden, Estimeret EPS-vækst (2å) og Estimeret EPS-vækst (3å). Den vælger ikke P/E ved Analytikernes kursmål, P/E-interval (18 mdr.) eller Mine værdier.
Over flere år bruger Findx den tilsvarende, jævne årlige vækst mellem første og sidste indtjeningstal. Stiger 2 til 2,42 over to år, svarer det til 10% om året. Den faktiske vækst kan være forskellig fra år til år.
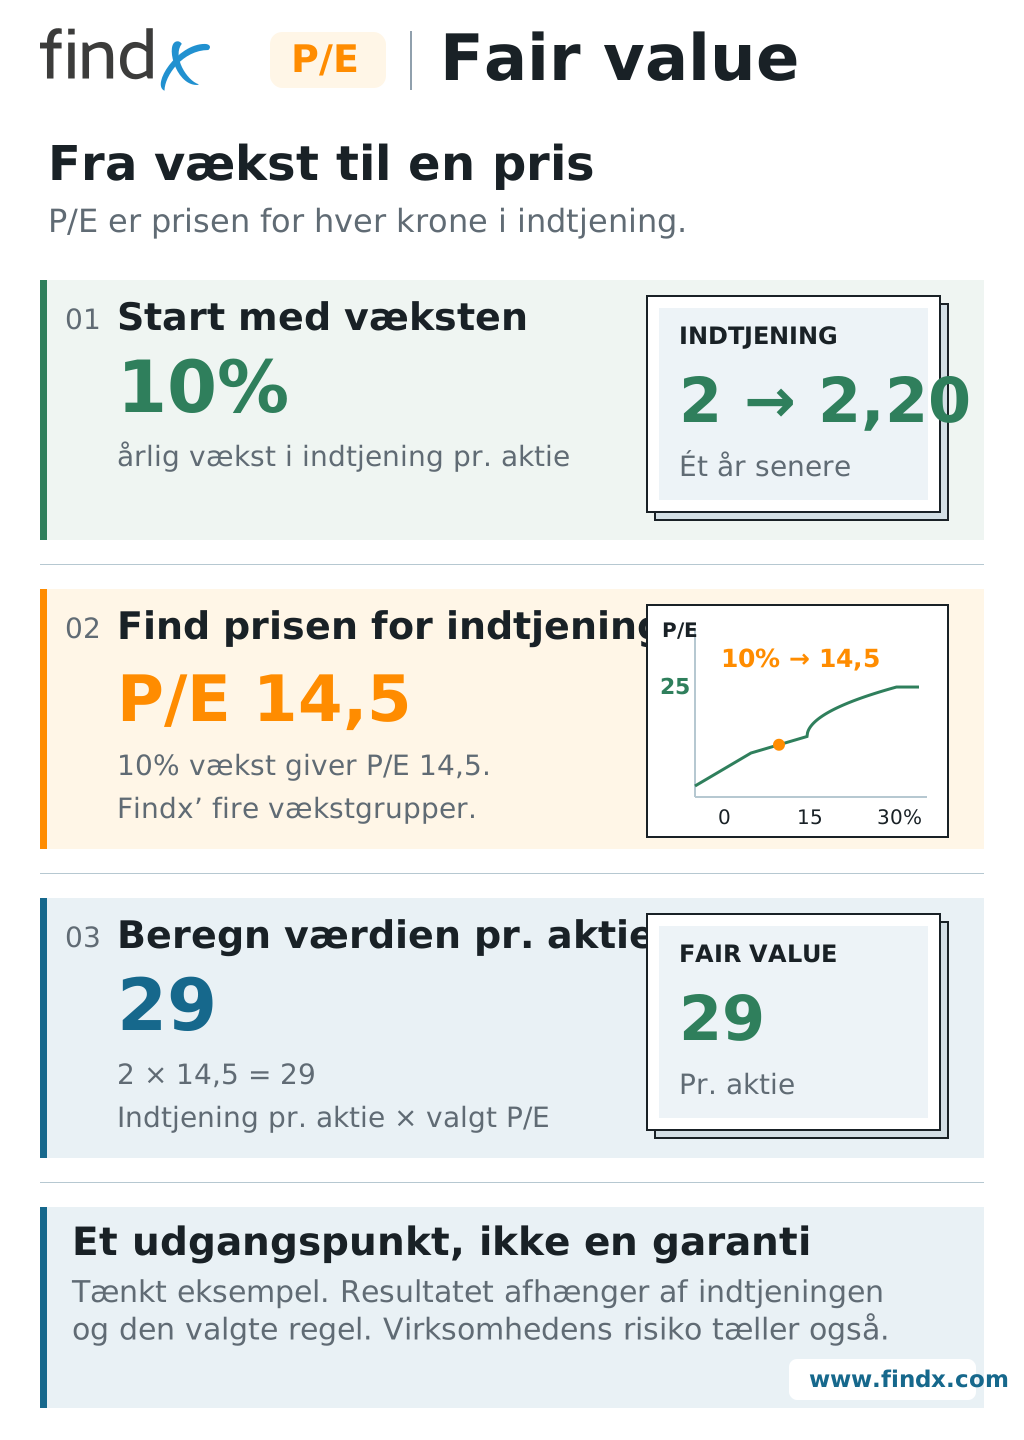
Følg eksemplet
- Find den årlige indtjeningsvækst. Her er den 10%: hver krone i indtjening vokser til 1,10 kr. på et år.
- Brug den relevante vækstgruppe. 10% ligger i gruppen med moderat vækst nedenfor. Dens regel giver P/E 14,5.
- Gang med grafens indtjeningstal. Indtjening på 2 kr. pr. aktie × P/E 14,5 giver fair value 29 kr. pr. aktie.
Væksten vælger P/E. Indtjeningstallet omsætter P/E til en pris. De to tal har forskellige opgaver i beregningen.
De fire vækstgrupper
Væksten måler den årlige ændring i indtjening pr. aktie. Grupperne er fire dele af én beregning, ikke fire faste prisskilte.
Alle rækker bruger samme P/E-skala, fra 7 til 25. Den blå bjælke viser gruppens interval. Den korte lodrette streg viser eksemplet. Længere mod højre betyder en højere pris for den samme indtjening.
Faldende indtjening
Vækst under 0% · P/E fra 7 til under 10
Faldende indtjening får en lavere pris.
Eksempel: −3% vækst → P/E 8,2
Langsom vækst
Vækst på 0–5% · P/E 10–13
Et selskab uden vækst kan stadig have værdi.
Eksempel: 3% vækst → P/E 11,8
Moderat vækst
Vækst over 5%, op til 15% · P/E over 13, op til 16
Vækst giver en beskeden merpris.
Eksempel: 10% vækst → P/E 14,5
Hurtig vækst
Vækst over 15% · P/E over 16, op til 25
Hurtigere vækst giver en højere pris, med et loft.
Eksempel: 20% vækst → P/E ≈ 21,03
Den præcise beregning
- ▸ Vækst < 0 %: max(7; 10 + vækst × 0,6)
- ▸ 0 % til 5 %: 10 + vækst × 0,6
- ▸ Over 5 % og op til 15 %: 13 + (vækst - 5) × 0,3
- ▸ Over 15 %: min(25; 16 + √(vækst - 15) × 2,25)
I reglen for hurtig vækst ovenfor giver kvadratroden stadig mindre ekstra P/E for hvert nyt procentpoint vækst. Maksimum på 25 begrænser den pris, reglen giver ved meget hurtig vækst. Det beskriver reglen inden for gruppen med hurtig vækst; følsomheden ved gruppens begyndelse forklares nedenfor.
Eksemplet med moderat vækst beregnes som 13 + (10 − 5) × 0,3 = 14,5.
Følsomhed, grænser og manglende vækst
Delene mødes uden spring, men beregningen bliver mere følsom lige over 15% vækst: 15% giver P/E 16, mens 16% giver 18,25. Med samme indtjening stiger fair value dermed cirka 14%. En lille ændring i et skøn kan derfor få betydning.
Minimum på 7 nås ved et fald på mindst 5%. Det garanterer ikke, at et presset selskab er så meget værd. Maksimum på 25 nås ved 31% vækst. Det begrænser, hvad reglen betaler; et usædvanligt godt selskab kan være mere værd.
Hvis den valgte periode starter med nul eller negativ indtjening, eller slutter med negativ indtjening, bruger Findx en standard-P/E på 10 og viser en advarsel. Det er en reference, ikke en vækstbaseret værdiansættelse. Manglende indtjening i en af enderne giver ingen vækstbaseret fair value. Positiv indtjening, der falder til nul, tæller som et fald på 100%.
De to- og treårige prognosevalg kræver positiv indtjening i begge ender; ellers kan valget ikke bruges. For ejendomsselskaber bruges samme regel med det valgte indtjeningsmål FFO eller AFFO. Disse indtjeningsmål for ejendomsselskaber forklares i indtjeningsvejledningen.
Hvorfor forbinde P/E med indtjeningsvækst?
Findx’ fire vækstgrupper giver lavere P/E ved faldende indtjening og tillader højere P/E ved hurtigere vækst, op til en grænse. Kendte investeringsidéer støtter, at pris og vækst vurderes sammen. De præcise grænser og formlen er vores valg. De præcise grænser og formler er Findx’ egne valg. Kilderne støtter principperne, ikke et bevis for, at vores tal er de bedste. Et historisk markedsgennemsnit fastlægger ikke dagens værdi for et bestemt selskab. Peter Lynch: sammenlign prisen med væksten. Lynch gjorde det udbredt at sammenligne P/E med den forventede langsigtede vækst. Det kaldes PEG: P/E divideret med vækst. En P/E på 20 og årlig vækst på 20 % giver en PEG på 1. Det er et nyttigt spørgsmål at stille, ikke en lov, der fastsætter fair value. Findx følger idéen om at se pris i forhold til vækst, men bruger ikke en fast PEG-regel. Kilde: præsentationen Learn from investing legends for 2020 & Beyond hos Fidelity, slide 4 (engelsk). Chan, Karceski og Lakonishok: regn ikke med, at hurtig vækst varer ved. Deres undersøgelse fandt, at meget høj langsigtet vækst var sjælden og svær at forudsige. Analytikernes langsigtede vækstforventninger var også for optimistiske i undersøgelsen. Det støtter forsigtighed med at betale stadig mere for hurtigere vækst. Det beviser ikke vores valgte loft eller formel, og det betyder ikke, at alle kortsigtede forventninger er forkerte. Kilde: The Level and Persistence of Growth Rates, NBER-arbejdspapir (2001), udgivet i The Journal of Finance (2003), på engelsk. Warren Buffett: væksten skal være sin pris værd. Buffett forklarer, at vækst kun skaber værdi, når pengene, der bruges på den, giver nok igen. Et selskab kan vokse og samtidig stille sine ejere dårligere. Derfor beder vi dig undersøge forretningen bag væksttallet. Buffett har ikke foreslået eller godkendt Findx' grupper. Kilde: Berkshire Hathaways aktionærbrev for 1992, afsnittet om vækst og værdi (engelsk). Aswath Damodaran: vækst er kun én del af en rimelig P/E. Hans arbejde med værdiansættelse forbinder også P/E med risiko, renter og hvor meget overskud der kan komme aktionærerne til gode. To selskaber med samme vækst kan fortjene forskellige priser. Han forklarer også, hvorfor en lav PEG alene ikke beviser, at en aktie er billig. Det er begrænsninger, vi anerkender, ikke forhold, der skjult indgår i vores vækstformel. Kilde: Price Earnings Ratio og PEG Ratios, NYU Stern (engelsk). Vækst kan skuffe, koste mere at finansiere end den skaber i værdi, eller blot være en genopretning efter et dårligt år. Se på gæld, de penge forretningen skaber, og flere års indtjening. Formlen justerer ikke særskilt for renter eller for, hvor længe væksten varer. At bruge samme grupper til ejendomsindtjening er også Findx’ valg.Læs begrundelsen, forskningen og begrænsningerne