Kvalitet: banker
Hvad gør en virksomhed stærk?
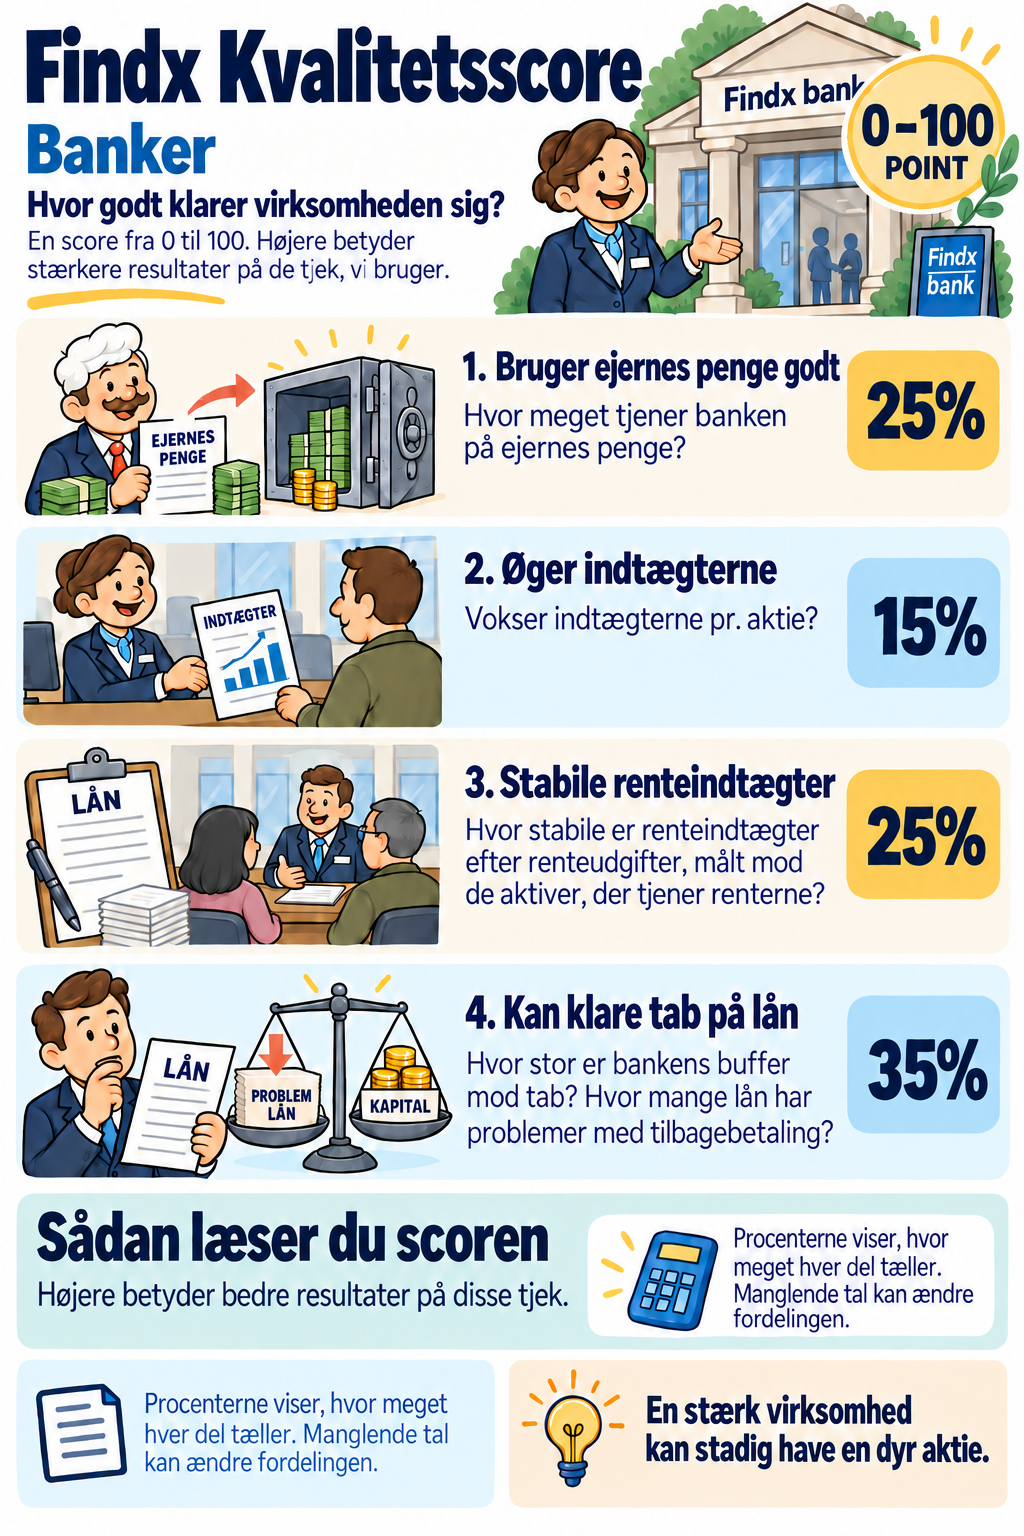
En god virksomhed har brug for mere end ét godt år. Kvalitetsscoren ser på, hvordan virksomheden bruger sine penge, tjener overskud og holder styr på økonomien.
Vi bruger tjek, der passer til udlån. Bankens penge til at absorbere tab kaldes dens kapitalbuffer.
4 dele. Én score fra 0 til 100.
Scoren beskriver virksomheden. Den fortæller ikke, om aktien er billig.
Hvad fortæller tallet dig?
En højere score betyder stærkere resultater i disse tjek.
Hver del får fra 0 til 100 point. Procenterne ovenfor viser, hvor meget hver del tæller. En højere samlet score betyder bedre resultater på disse tjek.
Spørgsmålene bag scoren
Procenterne viser, hvor meget hver del tæller. Hvor meget tjener banken på ejernes penge? Det beskriver et afkast i virksomheden, ikke det afkast du får på dine aktier. Vokser indtægterne pr. aktie? Et beløb pr. aktie tager højde for ændringer i antallet af aktier. Hvor stabile er renteindtægter efter renteudgifter, målt mod de aktiver, der tjener renterne? Her er rentemarginalen stabil over tre år. Hvor stor er bankens buffer mod tab? Hvor mange lån har problemer med tilbagebetaling? Det er 2% af lånene. En mindre andel er bedre her.Bruger ejernes penge godt
Se, hvordan pointene beregnes
Øger indtægterne
Se, hvordan pointene beregnes
Stabile renteindtægter
Se, hvordan pointene beregnes
Kan klare tab på lån
Se, hvordan pointene beregnes
Manglende tal betyder, at scoren bygger på færre oplysninger. De kan ændre, hvor meget de øvrige tjek tæller. Ved for få brugbare oplysninger vises ingen score. Læs noterne ved virksomhedens score. Et brugbart mål for afkast er nødvendigt.
Sådan beregner vi pointene
Se beregningen, perioderne og oplysningerne bag resultatet. For en bank lægger vi særlig vægt på, hvor godt den er rustet til tab på udlån. Derfor tæller kapitalstyrke 35%. Vi bruger ikke den almindelige kategori for pengestrømme. Hvis den almindelige nettorentemargin mangler, kan Findx bruge nettorenteindtægter i forhold til alle aktiver som et alternativ. Det er ikke præcis det samme mål, og den viste forklaring oplyser, hvilke tal der er brugt. Det samme gælder en alternativ beregning af ROAE. Et dårligt resultat og et manglende tal er to forskellige ting. Et dårligt resultat trækker sin del af scoren ned. Hvis et tal mangler, kan de andre dele få større betydning. Samtidig viser vi, at vurderingen bygger på færre oplysninger. Vi måler, hvor stor en del af beregningen vi har oplysninger til. Vi bruger delenes vægte, så et manglende mål, der tæller meget, også får større betydning. Mindst 90% giver normalt Høj tillid, 70% til under 90% giver Middel, og 60% til under 70% giver Begrænset. Hvis nogle tal bygger på en alternativ beregning, kan tilliden være lavere. Vi viser ikke en samlet kvalitetsscore, hvis vi har oplysninger til mindre end 60% af beregningen. Vi skal også have en brugbar måling af afkast på kapital. Mangler den, viser vi heller ikke scoren. For en bank bruger vi bankens tilsvarende afkastmål. Et mål, som ikke bruges for den pågældende virksomhedstype, tæller ikke som manglende. Vi vurderer for eksempel ikke en bank ud fra den almindelige beregning af frie pengestrømme.Sådan tæller de forskellige tjek
Banker
De nærmere detaljer
Hvad sker der, hvis vi mangler tal?
Hvad sker der, hvis vi mangler tal?