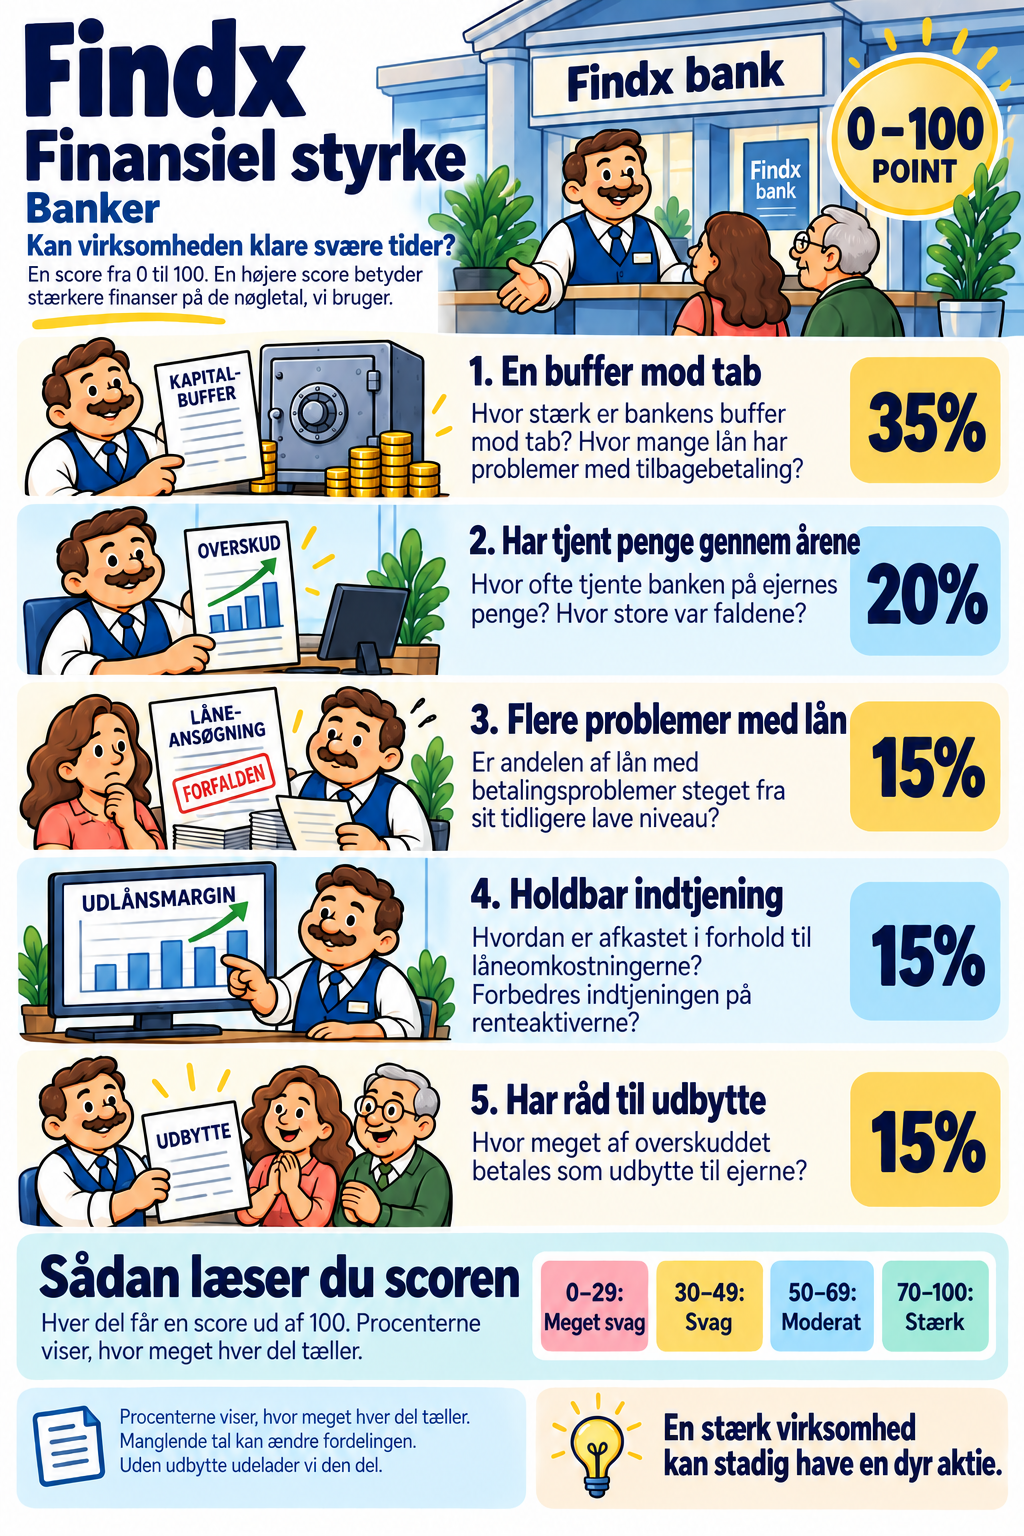
Når salget falder, kommer regningerne stadig. Scoren for finansiel styrke ser på gæld, penge og overskud. Den hjælper dig med at se, hvor godt virksomheden er rustet til modgang.
Vi bruger tjek, der passer til udlån. Bankens penge til at absorbere tab kaldes dens kapitalbuffer.
5 dele. Én score fra 0 til 100. Scoren beskriver virksomheden. Den fortæller ikke, om aktien er billig.
En buffer mod tab 35%Har tjent penge gennem årene 20%Flere problemer med lån 15%Holdbar indtjening 15%Har råd til udbytte 15%
70–100 betyder stærk, 50–69 moderat, 30–49 svag, og 0–29 meget svag. En god samlet score kan stadig have en advarsel om en bestemt svaghed.
02 / Forstå virksomheden
Spørgsmålene bag scoren
Procenterne viser, hvor meget hver del tæller.
01
En buffer mod tab
Hvor stærk er bankens buffer mod tab? Hvor mange lån har problemer med tilbagebetaling?
35%af scoren
Et enkelt eksempel
$2 af hver udlånte $100har problemer med tilbagebetalingen
Det er 2% af lånene. En mindre andel er bedre her.
Se, hvordan pointene beregnes
I beregningen: Gæld og evnen til at betale
▸Bankens buffer af kernekapitalKernekapital er penge, der kan tage imod tab, før tabene rammer kreditorerne. Tier 1-procenten sammenligner denne kapital med aktiver justeret for deres risiko. Mere kernekapital i forhold til risiciene giver banken en større buffer.Tæller 30% af denne del af scoren. Point: 8% giver 0 point; 14% giver 100.
▸Bankens samlede kapitalbufferHer medregner vi både kernekapital og anden kapital, der efter bankreglerne kan bruges til at tage imod tab. Vi sammenligner det samlede beløb med aktiver justeret for deres risiko. Det giver et bredere billede af beskyttelsen ved siden af det særskilte mål for kernekapital.Tæller 15% af denne del af scoren. Point: 10,5% giver 0 point; 17% giver 100.
▸Kapital i forhold til bankens samlede forretningVi sammenligner også kernekapitalen med bankens samlede eksponering uden at justere hvert aktiv for dets risiko. Det viser, hvor stor bufferen er i forhold til forretningens omfang. Det supplerer de andre kapitalmål, som afhænger af risikovægte.Tæller 15% af denne del af scoren. Point: 3% giver 0 point; 5% giver 60; 7% giver 100.
▸Lån med betalingsproblemerVi måler den del af udlånene, som kunderne ikke betaler tilbage som aftalt. Er $2 af hver udlånte $100 i denne kategori, er andelen af problemlån 2%. En lavere andel betyder, at en mindre del af udlånene allerede viser betalingsproblemer.Tæller 40% af denne del af scoren. Point: 1% giver 100 point; 8% giver 0.
02
Har tjent penge gennem årene
Hvor ofte tjente banken på ejernes penge? Hvor store var faldene?
20%af scoren
Et enkelt eksempel
Positiv indtjening i6 af 8 år=75%
Flere år med positiv indtjening viser mere stabile resultater.
Se, hvordan pointene beregnes
I beregningen: Overskud og penge gennem svære år
▸År, hvor banken tjente et positivt afkastROAE sammenligner bankens overskud med den gennemsnitlige kapital, der tilhører ejerne. Vi tæller de år, hvor dette afkast var positivt. Flere positive år viser, at banken mere stabilt har tjent et afkast på ejernes kapital.Tæller 60% af denne del af scoren.
▸Største fald i bankens afkastVi finder det største relative fald i bankens afkast på ejernes kapital. Falder afkastet fra 12% til 6%, er det halveret, altså et fald på 50%. Et mindre fald betyder, at dette mål for indtjeningen har holdt sig bedre.Tæller 40% af denne del af scoren.
03
Flere problemer med lån
Er andelen af lån med betalingsproblemer steget fra sit tidligere lave niveau?
15%af scoren
Et enkelt eksempel
Lån med problemer1% → 3%
Andelen er steget med 2 procentpoint. En mindre stigning er bedre.
Se, hvordan pointene beregnes
I beregningen: Følsomhed over for tilbagegang
▸Har flere lån fået problemer?Vi sammenligner det seneste års andel af problemlån med det laveste tidligere niveau i de undersøgte år. En stigning fra 1% til 3% er en stigning på 2 procentpoint. Mindre stigninger betyder mindre forværring i udlånene. Det aktuelle niveau vurderes særskilt i gældsdelen.Tæller 100% af denne del af scoren. Point: Vi sammenligner det seneste års andel med dens tidligere lavpunkt over op til otte år. Ingen stigning giver 100 point; en stigning på 0,5 procentpoint giver 80; 1 giver 60; 2 giver 30; 3 eller mere giver 0.
04
Holdbar indtjening
Hvordan er afkastet i forhold til låneomkostningerne? Forbedres indtjeningen på renteaktiverne?
15%af scoren
Et enkelt eksempel
12% afkast−4% låneomkostning=8 procentpoint
Vi sammenligner virksomhedens afkast med låneomkostninger. Det afkast, som aktionærerne kræver, indgår ikke.
Se, hvordan pointene beregnes
I beregningen: Evnen til at blive ved med at tjene penge
▸Afkast i forhold til låneomkostningVi sammenligner afkastet i virksomheden med dens anslåede låneomkostning efter skat. Et afkast på 12% og en låneomkostning på 4% giver en forskel på 8 procentpoint. En større forskel er stærkere her. Vi tager gennemsnittet af årets forskelle, så vi ikke kun bruger ét år. Sammenligningen medregner ikke det afkast, ejerne kræver. For denne virksomhedstype bruger vi ROAE. ROAE måler overskud på ejernes kapital. Lånerenten vedrører gæld. Procenterne har derfor forskellige grundlag.Tæller 66,67% af denne del af scoren. Point: 0 procentpoint giver 0 point; 8 procentpoint giver 100.
▸Bliver bankens rentemargin bedre?Vi ser på udviklingen i nettorentemarginalen: nettorenteindtægter i forhold til de aktiver, der giver renteindtægter. En stigende margin betyder flere nettorenteindtægter for samme mængde af de aktiver. Mangler den offentliggjorte margin, bruger vi nettorenteindtægter divideret med aktiver og forklarer det.Tæller 33,33% af denne del af scoren. Point: −2 procentpoint om året giver 0 point; +2 procentpoint om året giver 100.
05
Har råd til udbytte
Hvor meget af overskuddet betales som udbytte til ejerne?
15%af scoren
Et enkelt eksempel
$4 til ejerne÷$10 i overskud=40% udbetalt
En mindre udbetalt andel giver mere plads, hvis overskuddet falder.
Se, hvordan pointene beregnes
I beregningen: Evnen til at betale udbytte
▸Hvor meget af overskuddet betales ud?Vi sammenligner udbyttet med overskuddet fra samme periode. Er overskuddet $10 pr. aktie og udbyttet $4, betaler virksomheden 40% af overskuddet ud. En mindre udbetalt andel giver mere plads til at fortsætte udbyttet, hvis indtjeningen falder.Tæller 100% af denne del af scoren. Point: Op til 40% udbetalt giver 100 point; 60% giver 80; 80% giver 40; 100% eller mere giver 0.
Procenterne gælder, når virksomheden betaler udbytte. Udbytte er betalinger til ejerne. Uden udbytte udelader vi den del og fordeler scoren mellem de fire andre dele i samme forhold.
Manglende tal betyder, at scoren bygger på færre oplysninger. De kan ændre, hvor meget de øvrige tjek tæller. Ved for få brugbare oplysninger vises ingen score. Læs noterne ved virksomhedens score. Der skal også være nok oplysninger om gæld og evnen til at betale.
03 / Se nærmere
Sådan beregner vi pointene
Se beregningen, perioderne og oplysningerne bag resultatet.Sådan tæller de forskellige tjek
Banker
For en bank er de centrale spørgsmål, hvor meget kapital der kan tage imod tab, og hvor mange lån der er problemer med. Almindelige virksomheders gældsforhold beskriver ikke en banks finansiering på samme måde.
Problemlån får den største enkeltandel af gældsdelen. Derefter undersøger vi kapitalen på tre måder. Tidligere indtjening måles med ROAE: overskud i forhold til ejernes gennemsnitlige kapital. Udviklingen i problemlån viser, hvordan udlånene er blevet svækket.
NIM sammenligner nettorenteindtægter med de aktiver, der giver renteindtægter. Mangler det, bruger vi nettorenteindtægter divideret med aktiver og oplyser det. Vi giver ikke point for større hensættelser til tab på lån. De kan være tegn på større forventede tab.
Hvilke år ser vi på?
Hvilke år ser vi på?
Når vi undersøger, hvordan virksomheden klarede svære år, ser vi på op til otte hele regnskabsår. For evnen til at blive ved med at tjene penge bruger vi op til fem. De fleste historiske målinger kræver mindst tre brugbare år. Med kun tre eller fire år er sikkerheden Begrænset.
Til aktuelle mål for gæld og udbytte bruger vi de seneste 12 måneder, ofte kaldet TTM. Mangler de tal, bruger vi det seneste hele regnskabsår. Et forholdstal sammenligner altid tal fra samme periode.
Vi tæller ikke en løbende 12-måneders sum som et ekstra regnskabsår. Vi henter heller ikke ældre år ind for at udfylde huller. Kortene viser, hvilke perioder der er brugt.
Hvor mange oplysninger bygger scoren på?
Hvor mange oplysninger bygger scoren på?
Datadækning fortæller, hvor meget af den planlagte beregning vi har brugbare tal til, når vi tager højde for, hvor meget hvert mål tæller.
Høj: mindst 90% datadækning. God: mindst 70%. Begrænset: mindst 60%. Vi skal også kunne måle mindst 60% af gældsdelen. Uden de gældsoplysninger, eller under 60% samlet datadækning, viser vi ingen score.
En kort historik på tre eller fire år, visse erstatningsmål samt metoderne for forsikring og finansielle tjenester betyder, at sikkerheden højst er Begrænset. Vurderingen beskriver oplysningerne bag scoren, ikke en garanti om fremtiden.
Det vigtigste at forstå i Findx
Det er vigtigt, at du forstår, hvordan Findx når frem til Fair Value. Brug et øjeblik på at se denne korte forklaringsvideo.
Det er meget vigtigt, at du forstår dette
Fair Værdi er et estimat, og du vælger selv det grundlag, det bygger på. Investér ikke ud fra vores standardværdier uden at forstå, hvordan vi beregner dem.