Finansiel styrke: finansielle tjenester
Se, hvor godt virksomheden er rustet til at klare svære tider. Disse virksomheder tilbyder blandt andet lån og betalingstjenester. En aktie er en lille ejerandel. Kvalitet undersøger blandt andet renteindtægter efter renteudgifter. Hvor meget af finansieringen er lånt? Hvor meget af indtægterne går til drift? Hvor ofte var indtjeningen positiv efter justering for særlige poster? Hvor store var faldene? Hvor stort var det største fald i indtægter pr. aktie? Overstiger afkastet låneomkostningerne? Bliver en større del af indtægterne til overskud? Hvor meget af overskuddet betales som udbytte til ejerne? 70–100 betyder stærk, 50–69 moderat, 30–49 svag, og 0–29 meget svag. En god samlet score kan stadig have en advarsel om en bestemt svaghed. Procenterne gælder, når virksomheden betaler udbytte. Udbytte er betalinger til ejerne. Uden udbytte udelader vi den del og fordeler scoren mellem de fire andre dele i samme forhold. Sikkerheden i vurderingen er altid Begrænset for denne metode, fordi de tilgængelige tal ikke dækker alle vigtige risici. Manglende tal betyder, at scoren bygger på færre oplysninger. De kan ændre, hvor meget de øvrige tjek tæller. Ved for få brugbare oplysninger vises ingen score. Læs noterne ved virksomhedens score. Der skal også være nok oplysninger om gæld og evnen til at betale. En stærk virksomhed kan stadig have en dyr aktie. Scoren forudsiger ikke, hvad aktiekursen vil gøre. For blandt andet kapitalforvaltere og børsmæglere ser vi på gæld, indtjening, udgifter og salg pr. aktie. Efficiency ratio viser, hvor meget af indtægterne der bruges på drift. Lavere udgifter i forhold til indtægterne giver mere plads, når forretningen svækkes. Gældsmål får 70% af gældsdelen, og effektivitet får 30%. Effektiviteten fortæller noget om pladsen i driften. Den måler ikke direkte de penge, der er til rådighed til at betale regninger. Tidligere overskud og fald i salget vurderes i hver sin del. Vi bruger ROCE, overskud i forhold til den anvendte kapital, til afkastmålingen. Sikkerheden er Begrænset, fordi de tilgængelige tal ikke dækker alle væsentlige risici, der er særlige for disse finansielle virksomheder. Når vi undersøger, hvordan virksomheden klarede svære år, ser vi på op til otte hele regnskabsår. For evnen til at blive ved med at tjene penge bruger vi op til fem. De fleste historiske målinger kræver mindst tre brugbare år. Med kun tre eller fire år er sikkerheden Begrænset. Til aktuelle mål for gæld og udbytte bruger vi de seneste 12 måneder, ofte kaldet TTM. Mangler de tal, bruger vi det seneste hele regnskabsår. Et forholdstal sammenligner altid tal fra samme periode. Vi tæller ikke en løbende 12-måneders sum som et ekstra regnskabsår. Vi henter heller ikke ældre år ind for at udfylde huller. Kortene viser, hvilke perioder der er brugt. Datadækning fortæller, hvor meget af den planlagte beregning vi har brugbare tal til, når vi tager højde for, hvor meget hvert mål tæller. Høj: mindst 90% datadækning. God: mindst 70%. Begrænset: mindst 60%. Vi skal også kunne måle mindst 60% af gældsdelen. Uden de gældsoplysninger, eller under 60% samlet datadækning, viser vi ingen score. En kort historik på tre eller fire år, visse erstatningsmål samt metoderne for forsikring og finansielle tjenester betyder, at sikkerheden højst er Begrænset. Vurderingen beskriver oplysningerne bag scoren, ikke en garanti om fremtiden.Scoren forklaret med billeder
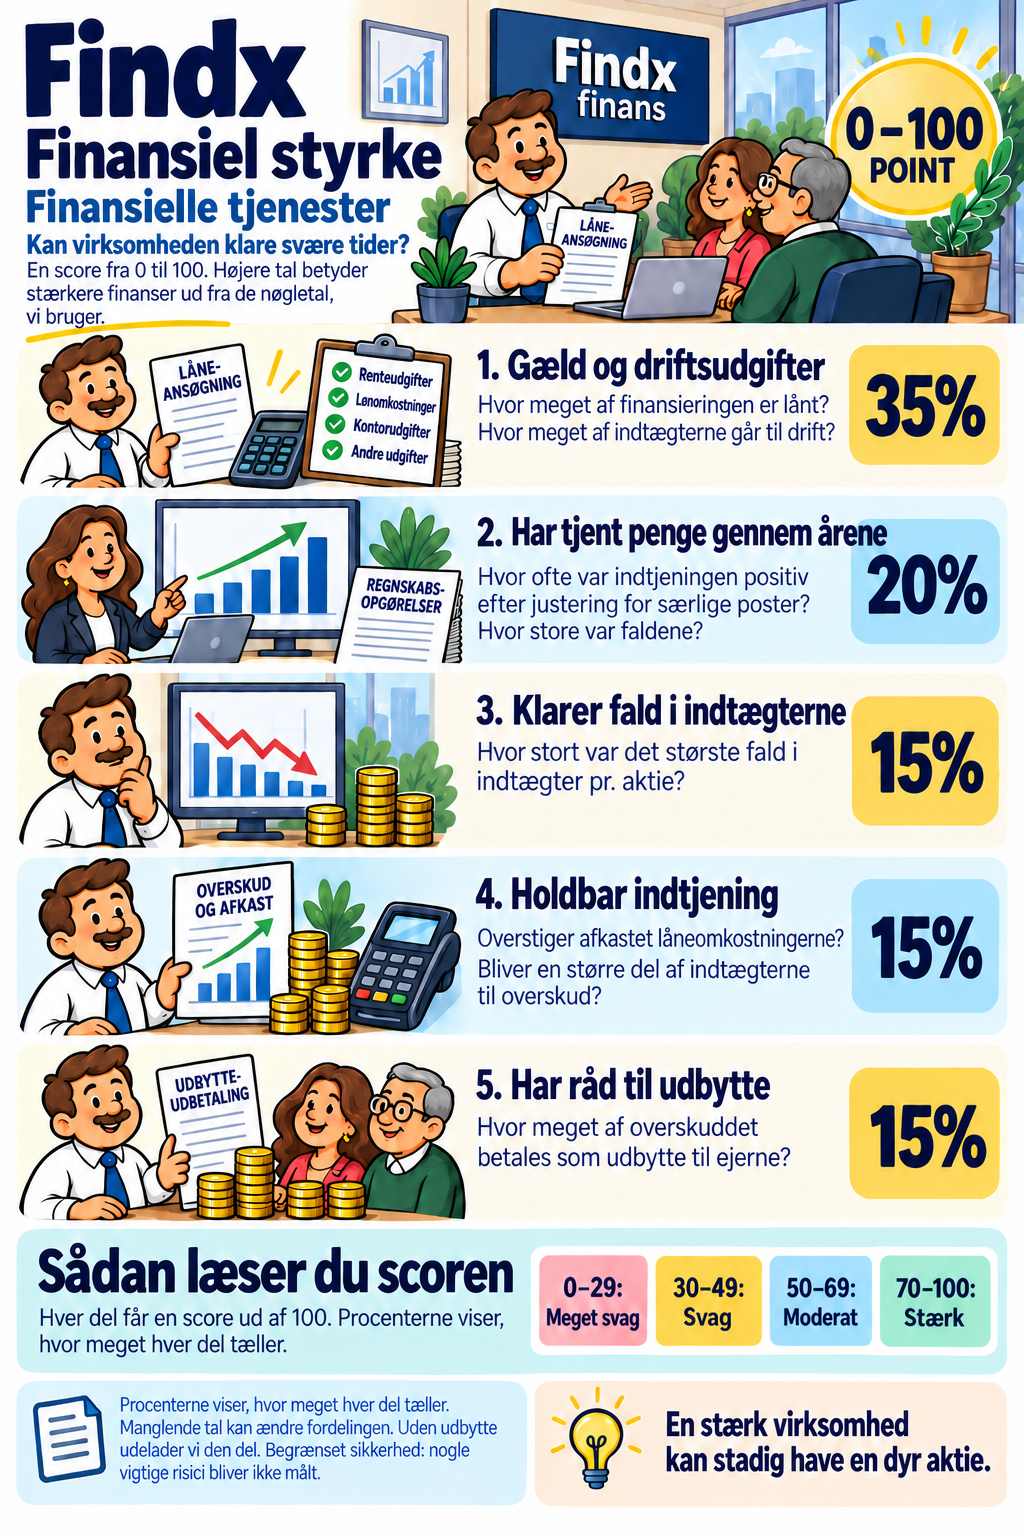
Det undersøger vi
Gæld og driftsudgifter (35%)
Har tjent penge gennem årene (20%)
Klarer fald i indtægterne (15%)
Holdbar indtjening (15%)
Har råd til udbytte (15%)
Sådan læser du scoren
Sådan beregner vi pointene
Finansielle tjenester og kapitalmarkeder
Gæld og evnen til at betale
Overskud og penge gennem svære år
Følsomhed over for tilbagegang
Evnen til at blive ved med at tjene penge
Evnen til at betale udbytte
Hvilke år ser vi på?
Hvor mange oplysninger bygger scoren på?