Finansiel styrke: ejendomsselskaber
Kan virksomheden klare svære tider?
Når salget falder, kommer regningerne stadig. Scoren for finansiel styrke ser på gæld, penge og overskud. Den hjælper dig med at se, hvor godt virksomheden er rustet til modgang.
Guiden bruger justeret ejendomsindtjening, kaldet FFO. Beregningen lægger den gradvise nedskrivning af ejendommenes bogførte værdi tilbage og justerer visse andre poster. I denne indtjening er ikke alle udgifter til bygninger trukket fra, f.eks. nye tage. Derfor kan der være færre penge til betalinger til ejerne. Mangler disse tal, bruger Findx guiden for de fleste virksomheder.
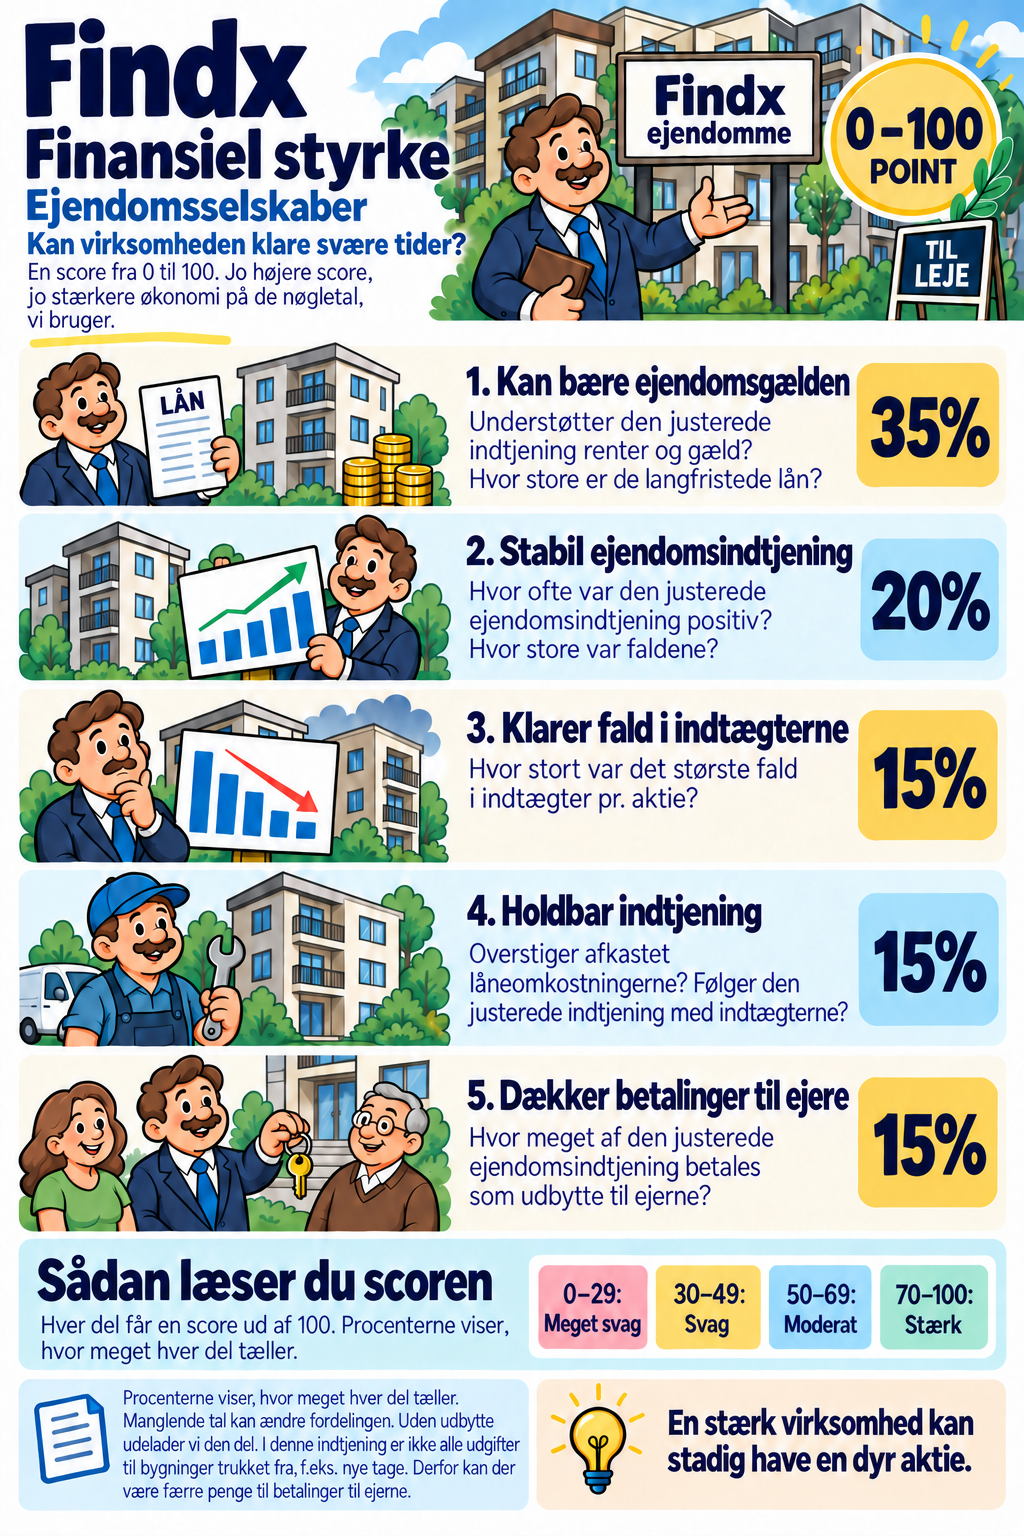
5 dele. Én score fra 0 til 100.
Scoren beskriver virksomheden. Den fortæller ikke, om aktien er billig.
Hvad fortæller tallet dig?
70–100 betyder stærk, 50–69 moderat, 30–49 svag, og 0–29 meget svag. En god samlet score kan stadig have en advarsel om en bestemt svaghed.
Spørgsmålene bag scoren
Procenterne viser, hvor meget hver del tæller. Understøtter den justerede indtjening renter og gæld? Hvor store er de langfristede lån? En mindre andel gæld giver mere plads, når resultaterne svækkes. I beregningen: Gæld og evnen til at betale Hvor ofte var den justerede ejendomsindtjening positiv? Hvor store var faldene? Flere år med positiv indtjening viser mere stabile resultater. I beregningen: Overskud og penge gennem svære år Hvor stort var det største fald i indtægter pr. aktie? Mindre fald betyder, at indtægterne pr. aktie har holdt sig bedre. I beregningen: Følsomhed over for tilbagegang Overstiger afkastet låneomkostningerne? Følger den justerede indtjening med indtægterne? Andelen er steget med 5 procentpoint. I beregningen: Evnen til at blive ved med at tjene penge Hvor meget af den justerede ejendomsindtjening betales som udbytte til ejerne? Denne indtjening fratrækker ikke alle nødvendige udgifter til ejendommene. I beregningen: Evnen til at betale udbytteKan bære ejendomsgælden
Se, hvordan pointene beregnes
Stabil ejendomsindtjening
Se, hvordan pointene beregnes
Klarer fald i indtægterne
Se, hvordan pointene beregnes
Holdbar indtjening
Se, hvordan pointene beregnes
Dækker betalinger til ejere
Se, hvordan pointene beregnes
Procenterne gælder, når virksomheden betaler udbytte. Udbytte er betalinger til ejerne. Uden udbytte udelader vi den del og fordeler scoren mellem de fire andre dele i samme forhold.
Manglende tal betyder, at scoren bygger på færre oplysninger. De kan ændre, hvor meget de øvrige tjek tæller. Ved for få brugbare oplysninger vises ingen score. Læs noterne ved virksomhedens score. Der skal også være nok oplysninger om gæld og evnen til at betale.
Sådan beregner vi pointene
Se beregningen, perioderne og oplysningerne bag resultatet. Afskrivninger på ejendomme kan gøre det almindelige regnskabsoverskud mindre brugbart til at vurdere ejendomsdriften. Vi bruger FFO, som justerer indtjeningen for afskrivninger på ejendomme og visse andre poster. FFO er ikke de penge, der er tilbage efter vedligeholdelse og forbedringer af ejendomme. Vi bruger ikke AFFO her. FFO hjælper os med at vurdere rentedækning, gæld og udbytte. De positive år og det største fald viser modstandskraften. Vi bruger salg pr. aktie til at måle følsomhed over for tilbagegang, så det samme FFO-fald ikke tælles igen i den del. Ejendomsselskaber uden brugbare FFO-tal følger metoden for almindelige virksomheder. Når vi undersøger, hvordan virksomheden klarede svære år, ser vi på op til otte hele regnskabsår. For evnen til at blive ved med at tjene penge bruger vi op til fem. De fleste historiske målinger kræver mindst tre brugbare år. Med kun tre eller fire år er sikkerheden Begrænset. Til aktuelle mål for gæld og udbytte bruger vi de seneste 12 måneder, ofte kaldet TTM. Mangler de tal, bruger vi det seneste hele regnskabsår. Et forholdstal sammenligner altid tal fra samme periode. Vi tæller ikke en løbende 12-måneders sum som et ekstra regnskabsår. Vi henter heller ikke ældre år ind for at udfylde huller. Kortene viser, hvilke perioder der er brugt. Datadækning fortæller, hvor meget af den planlagte beregning vi har brugbare tal til, når vi tager højde for, hvor meget hvert mål tæller. Høj: mindst 90% datadækning. God: mindst 70%. Begrænset: mindst 60%. Vi skal også kunne måle mindst 60% af gældsdelen. Uden de gældsoplysninger, eller under 60% samlet datadækning, viser vi ingen score. En kort historik på tre eller fire år, visse erstatningsmål samt metoderne for forsikring og finansielle tjenester betyder, at sikkerheden højst er Begrænset. Vurderingen beskriver oplysningerne bag scoren, ikke en garanti om fremtiden.Sådan tæller de forskellige tjek
Ejendomsselskaber (REITs)
Hvilke år ser vi på?
Hvilke år ser vi på?
Hvor mange oplysninger bygger scoren på?
Hvor mange oplysninger bygger scoren på?