02 / Forstå virksomheden
Spørgsmålene bag scoren
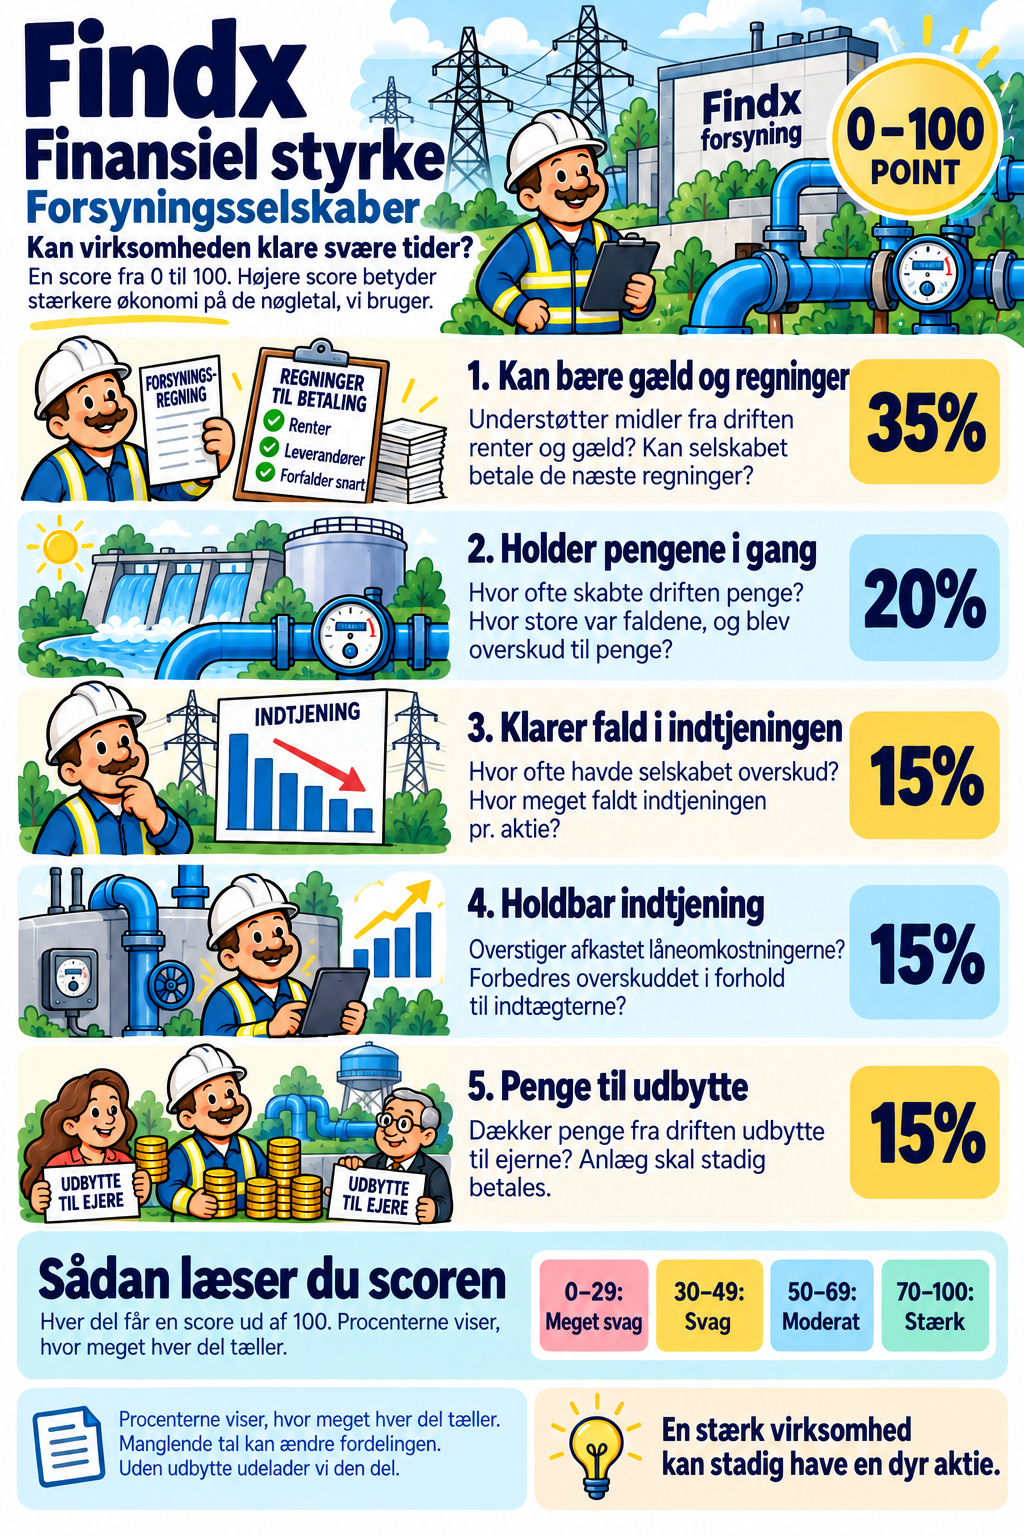
Procenterne viser, hvor meget hver del tæller.01Kan bære gæld og regninger
Understøtter midler fra driften renter og gæld? Kan selskabet betale de næste regninger?
Et enkelt eksempel$40 lånt÷$100 i samlet finansiering=40% gæld
En mindre andel gæld giver mere plads, når resultaterne svækkes.
Se, hvordan pointene beregnes
I beregningen: Gæld og evnen til at betale
- ▸Midler til forsyningsselskabets rentebetalingerVi bruger forsyningsselskabets FFO-rentedækning til at vurdere de midler, der understøtter renteudgifterne. Et større forholdstal betyder en større buffer, hvis driften svækkes. Her er FFO et mål fra kreditanalyse for midler fra driften. Det er noget andet end ejendomsselskabers FFO.Tæller 35% af denne del af scoren. Point: 1,5× giver 0 point; 5× giver 100.
- ▸Forsyningsselskabets midler fra driften i forhold til gældenVi sammenligner ét års midler fra driften, her kaldet FFO, med den samlede gæld. Ved 20% svarer årets FFO til en femtedel af gælden. En højere procent betyder, at virksomheden skaber flere midler i forhold til den gæld, den bærer.Tæller 25% af denne del af scoren. Point: 5% giver 0 point; 20% giver 100.
- ▸Langfristet gældVi sammenligner den langfristede gæld med kapitalen, der finansierer virksomheden. Kommer $40 af hver $100 fra langfristede lån, er forholdet 40%. En mindre gældsandel giver virksomheden mere plads, når resultaterne bliver svagere.Tæller 25% af denne del af scoren. Point: 20% giver 100 point; 80% giver 0.
- ▸Midler til de kommende regningerVi sammenligner kortfristede aktiver, som kontanter, kundetilgodehavender og varelager, med gæld, der skal betales inden for et år. Et forhold på 2 betyder $2 i aktiver for hver $1 i gæld. Mere dækning giver plads til at betale regningerne, men varer og ubetalte kundefakturaer er endnu ikke kontanter.Tæller 15% af denne del af scoren. Point: 0,5× giver 0 point; 1,5× giver 100.
02Holder pengene i gang
Hvor ofte skabte driften penge? Hvor store var faldene, og blev overskud til penge?
Et enkelt eksempelPenge fra driften i6 af 8 år=75%
Flere år med penge fra driften viser en mere stabil forretning.
Se, hvordan pointene beregnes
I beregningen: Overskud og penge gennem svære år
- ▸År, hvor driften skabte pengeVi tæller, i hvor mange af de undersøgte regnskabsår den daglige drift gav flere penge ind, end den brugte. Skete det i seks ud af otte år, er andelen 75%. Jo flere år med positive pengestrømme fra driften, desto mere pålideligt skaber forretningen penge.Tæller 24% af denne del af scoren.
- ▸År med penge tilbage efter investeringerVi tæller de år, hvor pengene fra driften var større end investeringerne i blandt andet bygninger og udstyr. I de år var der frie pengestrømme tilbage til andre formål. Flere af den slags år viser, at virksomheden jævnligt har kunnet dække både drift og investeringer med de penge, den selv skabte.Tæller 16% af denne del af scoren.
- ▸Største fald i pengene fra driftenVi finder det største fald fra et tidligere højt til et senere lavt niveau i årets pengestrømme fra driften. Et fald fra $100 mio. til $60 mio. er 40%. Mindre fald betyder, at virksomheden har bevaret mere af sine pengestrømme i svage perioder.Tæller 24,5% af denne del af scoren.
- ▸Største fald i pengene tilbage efter investeringerVi finder det største fald i de årlige penge, der er tilbage efter investeringer i anlæg. Et mindre fald betyder, at dette økonomiske råderum har holdt sig bedre. Vi lader det tælle mindre end pengestrømme fra driften, fordi en stor investering midlertidigt kan sænke restbeløbet, selv om forretningen er sund.Tæller 10,5% af denne del af scoren.
- ▸Penge bag overskuddet i det svageste årRegnskabets overskud kommer ikke altid ind som kontanter i samme år. Vi finder det svageste brugbare år for penge fra driften i forhold til overskud. Var overskuddet $100 mio., men skabte driften kun $50 mio. i kontanter, var forholdet 0,5. Et højere forhold i det svageste år betyder, at der var bedre pengestrømme bag overskuddet selv det år.Tæller 25% af denne del af scoren. Point: 0,2× giver 0 point; 0,8× giver 100.
03Klarer fald i indtjeningen
Hvor ofte havde selskabet overskud? Hvor meget faldt indtjeningen pr. aktie?
Et enkelt eksempelOverskud pr. aktie$10 → $4=60% fald
Vi ser både på størrelsen af tidligere fald, og hvor ofte virksomheden havde overskud.
Se, hvordan pointene beregnes
I beregningen: Følsomhed over for tilbagegang
- ▸År med overskudVi tæller, hvor ofte virksomheden havde positivt overskud pr. aktie i de undersøgte år. En virksomhed med overskud i alle otte år har et stærkere forløb her end en med overskud i kun fire. Vi måler, hvor ofte virksomheden undgik underskud, ikke hvor store overskuddene var.Tæller 50% af denne del af scoren. Point: 40% giver 0 point; 100% giver 100.
- ▸Største fald i overskud pr. aktieVi måler det største fald fra et tidligere højt til et senere lavt overskud pr. aktie. Et fald fra $10 til $4 pr. aktie er 60%. Mindre fald betyder, at indtjeningen har holdt sig bedre, når forretningen blev svækket.Tæller 50% af denne del af scoren. Point: 10% giver 100 point; 80% giver 0.
04Holdbar indtjening
Overstiger afkastet låneomkostningerne? Forbedres overskuddet i forhold til indtægterne?
Et enkelt eksempel12% afkast−4% låneomkostning=8 procentpoint
Vi sammenligner virksomhedens afkast med låneomkostninger. Det afkast, som aktionærerne kræver, indgår ikke.
Se, hvordan pointene beregnes
I beregningen: Evnen til at blive ved med at tjene penge
- ▸Afkast i forhold til låneomkostningVi sammenligner afkastet i virksomheden med dens anslåede låneomkostning efter skat. Et afkast på 12% og en låneomkostning på 4% giver en forskel på 8 procentpoint. En større forskel er stærkere her. Vi tager gennemsnittet af årets forskelle, så vi ikke kun bruger ét år. Sammenligningen medregner ikke det afkast, ejerne kræver. For denne virksomhedstype bruger vi forsyningsselskabets afkast på kapital.Tæller 66,67% af denne del af scoren. Point: 0 procentpoint giver 0 point; 8 procentpoint giver 100.
- ▸Bliver indtjeningen bedre eller dårligere?Vi undersøger, hvordan virksomhedens overskudsgrad har udviklet sig over flere år. Overskudsgraden viser, hvor meget af indtægterne der bliver til overskud. En stigning fra 10% til 12% betyder, at $2 mere af hver $100 i indtægter er tilbage som overskud. En stigende overskudsgrad styrker denne del af scoren. En faldende svækker den.Tæller 33,33% af denne del af scoren. Point: −2 procentpoint om året giver 0 point; +2 procentpoint om året giver 100.
05Penge til udbytte
Dækker penge fra driften udbytte til ejerne? Anlæg skal stadig betales.
Et enkelt eksempel$200 mio. fra driften÷$100 mio. til ejerne=2× dækning
Pengene dækker betalingen to gange, men investeringer skal også betales.
Se, hvordan pointene beregnes
I beregningen: Evnen til at betale udbytte
- ▸Pengestrømmenes dækning af udbytteVi sammenligner pengene fra driften med udbyttebetalingen. Skaber driften $200 mio., og koster udbyttet $100 mio., dækker pengestrømmene udbyttet to gange. Større dækning giver mere plads, men investeringer i anlæg skal også betales med disse penge eller anden finansiering.Tæller 100% af denne del af scoren. Point: 1× giver 0 point; 2× giver 100.
Procenterne gælder, når virksomheden betaler udbytte. Udbytte er betalinger til ejerne. Uden udbytte udelader vi den del og fordeler scoren mellem de fire andre dele i samme forhold.
Manglende tal betyder, at scoren bygger på færre oplysninger. De kan ændre, hvor meget de øvrige tjek tæller. Ved for få brugbare oplysninger vises ingen score. Læs noterne ved virksomhedens score. Der skal også være nok oplysninger om gæld og evnen til at betale.
03 / Se nærmere
Sådan beregner vi pointene
Se beregningen, perioderne og oplysningerne bag resultatet.Sådan tæller de forskellige tjek
Forsyningsselskaber
Elnet og lignende forretninger kræver store investeringer, der skal bruges i mange år. Derfor lægger vi særlig vægt på de midler, der er til rådighed til at bære gælden.
Her betyder FFO midler fra driften, som opgøres i kreditanalyse. Det er et mål for de midler, forretningen skaber. Det er noget andet end den justerede ejendomsindtjening, som også kaldes FFO for REITs.
Rentedækning får den største andel af gældsdelen. Gældens størrelse, finansieringens fordeling og evnen til at betale på kort sigt fuldender den. Udbytte vurderes ud fra pengene fra driften før investeringer i infrastrukturen.
Hvilke år ser vi på?
Hvilke år ser vi på?
Når vi undersøger, hvordan virksomheden klarede svære år, ser vi på op til otte hele regnskabsår. For evnen til at blive ved med at tjene penge bruger vi op til fem. De fleste historiske målinger kræver mindst tre brugbare år. Med kun tre eller fire år er sikkerheden Begrænset.
Til aktuelle mål for gæld og udbytte bruger vi de seneste 12 måneder, ofte kaldet TTM. Mangler de tal, bruger vi det seneste hele regnskabsår. Et forholdstal sammenligner altid tal fra samme periode.
Vi tæller ikke en løbende 12-måneders sum som et ekstra regnskabsår. Vi henter heller ikke ældre år ind for at udfylde huller. Kortene viser, hvilke perioder der er brugt.
Hvor mange oplysninger bygger scoren på?
Hvor mange oplysninger bygger scoren på?
Datadækning fortæller, hvor meget af den planlagte beregning vi har brugbare tal til, når vi tager højde for, hvor meget hvert mål tæller.
Høj: mindst 90% datadækning. God: mindst 70%. Begrænset: mindst 60%. Vi skal også kunne måle mindst 60% af gældsdelen. Uden de gældsoplysninger, eller under 60% samlet datadækning, viser vi ingen score.
En kort historik på tre eller fire år, visse erstatningsmål samt metoderne for forsikring og finansielle tjenester betyder, at sikkerheden højst er Begrænset. Vurderingen beskriver oplysningerne bag scoren, ikke en garanti om fremtiden.