Finansiel styrke: de fleste virksomheder
Kan virksomheden klare svære tider?
Når salget falder, kommer regningerne stadig. Scoren for finansiel styrke ser på gæld, penge og overskud. Den hjælper dig med at se, hvor godt virksomheden er rustet til modgang.
Denne guide gælder de fleste virksomheder, blandt andet butikker, producenter og softwarevirksomheder.
5 dele. Én score fra 0 til 100.
Scoren beskriver virksomheden. Den fortæller ikke, om aktien er billig.
Hvad fortæller tallet dig?
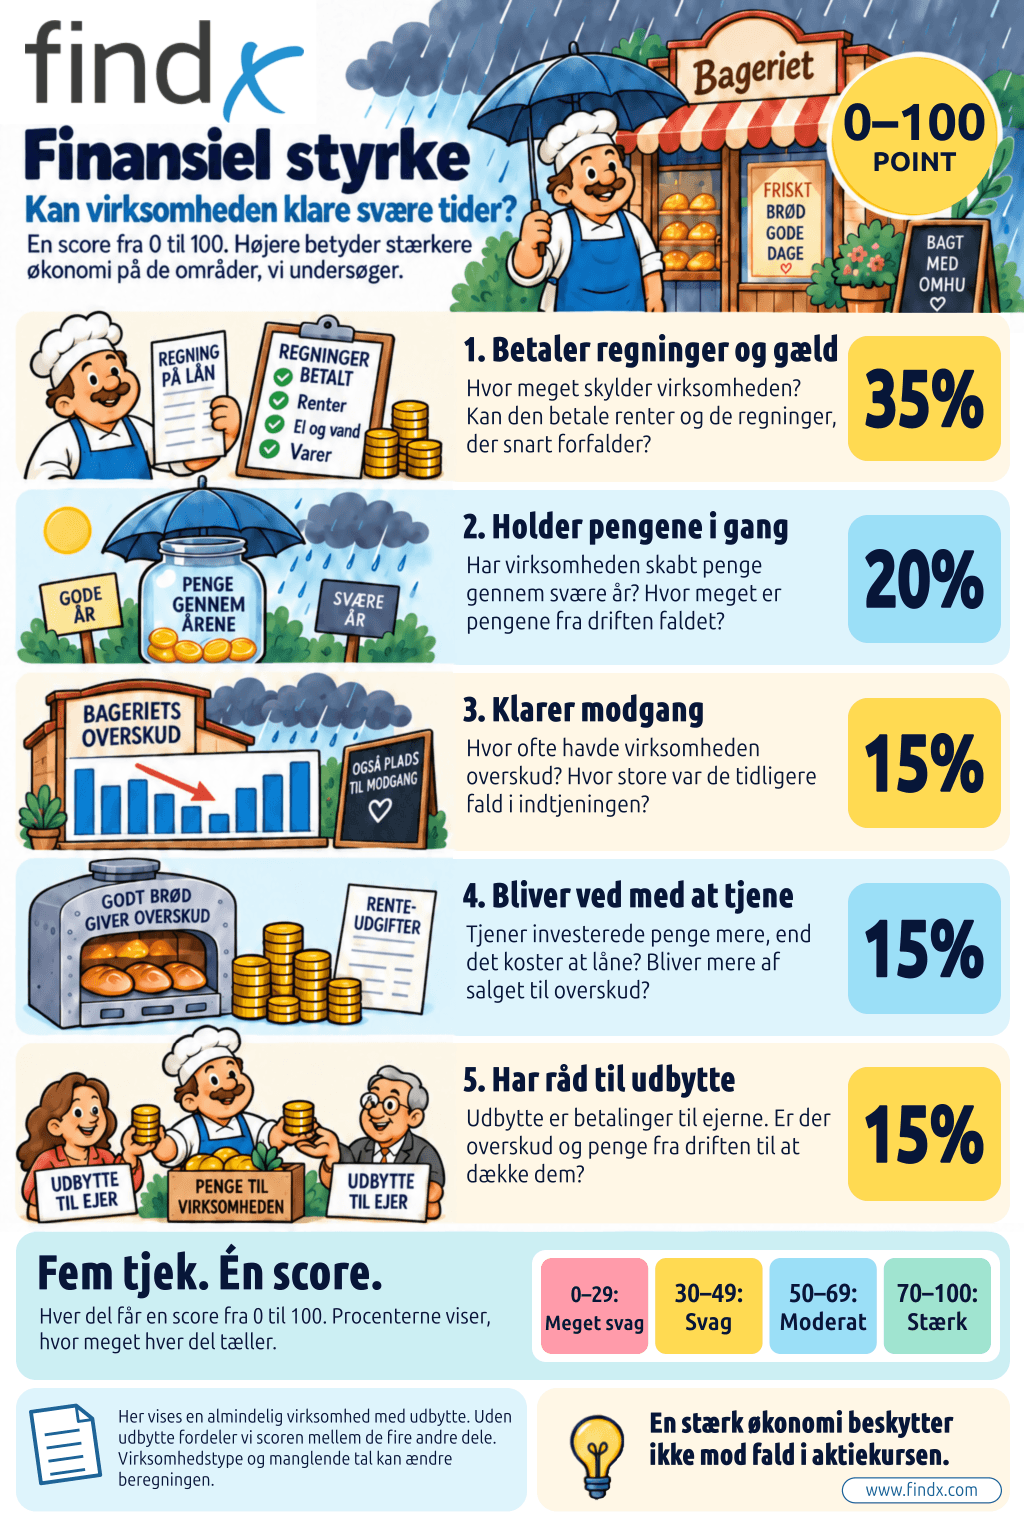
70–100 betyder stærk, 50–69 moderat, 30–49 svag, og 0–29 meget svag. En god samlet score kan stadig have en advarsel om en bestemt svaghed.
Spørgsmålene bag scoren
Procenterne viser, hvor meget hver del tæller. Kan virksomheden bære sin gæld og betale renter og regninger? Overskuddet kan falde, før det bliver svært at dække renterne. I beregningen: Gæld og evnen til at betale Hvor ofte skabte driften penge? Hvor store var faldene, og blev overskud til penge? Flere år med penge fra driften viser en mere stabil forretning. I beregningen: Overskud og penge gennem svære år Hvor ofte var der overskud? Hvor meget faldt indtjeningen pr. aktie? Vi ser både på størrelsen af tidligere fald, og hvor ofte virksomheden havde overskud. I beregningen: Følsomhed over for tilbagegang Overstiger afkastet låneomkostningerne? Bliver mere af salget til overskud? Når mere af samme indtægt bliver til overskud, er overskudsgraden forbedret. I beregningen: Evnen til at blive ved med at tjene penge Er der overskud og penge fra driften til udbytte, altså betalinger til ejerne? En mindre udbetalt andel giver mere plads, hvis overskuddet falder. I beregningen: Evnen til at betale udbytteKan virksomheden betale regningerne?
Se, hvordan pointene beregnes
Bliver der ved med at komme penge ind?
Se, hvordan pointene beregnes
Hvor godt har virksomheden klaret modgang?
Se, hvordan pointene beregnes
Kan virksomheden blive ved med at tjene penge?
Se, hvordan pointene beregnes
Har virksomheden råd til betalinger til ejerne?
Se, hvordan pointene beregnes
Procenterne gælder, når virksomheden betaler udbytte. Udbytte er betalinger til ejerne. Uden udbytte udelader vi den del og fordeler scoren mellem de fire andre dele i samme forhold.
Manglende tal betyder, at scoren bygger på færre oplysninger. De kan ændre, hvor meget de øvrige tjek tæller. Ved for få brugbare oplysninger vises ingen score. Læs noterne ved virksomhedens score. Der skal også være nok oplysninger om gæld og evnen til at betale.
Sådan beregner vi pointene
Se beregningen, perioderne og oplysningerne bag resultatet. For de fleste virksomheder bruger vi målene nedenfor. Procenterne i listen er andele af den nævnte del, ikke af hele scoren. Rentedækning udgør for eksempel 30% af gældsdelen, som selv tæller 35% af den samlede score. Pengestrømme fra driften er de penge, den daglige forretning skaber. Frie pengestrømme er det, der er tilbage efter investeringer i blandt andet bygninger og udstyr. Kontantkonvertering sammenligner pengene fra driften med regnskabets overskud. Gældsmålene ser både på, hvor meget virksomheden skylder, og på evnen til at bære gælden. Rentedækning tæller mest, fordi renter er en tilbagevendende regning. De andre mål tilføjer evnen til at betale på kort sigt og forskellige mål for gældens størrelse. I delen om pengestrømme gennem årene tæller positive år 40%, de største fald 35% og den svageste kontantkonvertering 25%. Pengestrømme fra driften tæller mere end frie pengestrømme i de to første mål, fordi investeringer midlertidigt kan sænke de frie pengestrømme. For følsomhed over for tilbagegang tæller år med overskud og det største indtjeningsfald lige meget. For vedvarende indtjening tæller afkast over låneomkostninger to tredjedele og udviklingen i overskudsgraden en tredjedel. Udbytte vurderes især mod overskud, mens pengene fra driften giver en ekstra kontrol. Pointene ændrer sig gradvist mellem de angivne værdier. En forskel i procentpoint findes ved at trække fra: 12% i afkast minus 4% i låneomkostninger er 8 procentpoint. Her bruger vi gennemsnittet af årets forskelle over op til fem år. Der skal være mindst tre år med begge tal. Sammenligningen omfatter kun låneomkostninger. Den medregner ikke det afkast, ejerne kræver. For almindelige virksomheder påvirker skattetallene både ROIC og den anslåede låneomkostning efter skat. En usædvanlig skatteudgift eller skatteindtægt kan ændre sammenligningen for ét år. Vi bruger op til fem år for at mindske det års betydning. Vi bruger justeret overskud pr. aktie, når historikken er tilstrækkelig. Ellers kan vi bruge udvandet overskud pr. aktie (EPS) og oplyser det. Det er overskuddet fordelt på aktierne, hvor vi også tager højde for mulige ekstra aktier. Et år med både underskud og negative pengestrømme fra driften tæller som et svagt kontantkonverteringsresultat. Underskud med positive pengestrømme giver ikke et brugbart forhold mellem penge og overskud, så den observation udelades. Manglende oplysninger bliver aldrig behandlet som et godt resultat. I historikken betyder det største fald nedgangen fra et tidligere højt tal til et senere lavt tal inden for de undersøgte år. Mål for positive år giver fra 0 point, når 40% af årene eller færre er positive, til 100, når alle er det. Almindelige indtjenings- og pengestrømsfald giver 100 point ved 10% eller mindre og 0 ved 80% eller mere. Størrelsen af et fald fortæller ikke i sig selv, hvad der forårsagede det. Når vi undersøger, hvordan virksomheden klarede svære år, ser vi på op til otte hele regnskabsår. For evnen til at blive ved med at tjene penge bruger vi op til fem. De fleste historiske målinger kræver mindst tre brugbare år. Med kun tre eller fire år er sikkerheden Begrænset. Til aktuelle mål for gæld og udbytte bruger vi de seneste 12 måneder, ofte kaldet TTM. Mangler de tal, bruger vi det seneste hele regnskabsår. Et forholdstal sammenligner altid tal fra samme periode. Vi tæller ikke en løbende 12-måneders sum som et ekstra regnskabsår. Vi henter heller ikke ældre år ind for at udfylde huller. Kortene viser, hvilke perioder der er brugt. Datadækning fortæller, hvor meget af den planlagte beregning vi har brugbare tal til, når vi tager højde for, hvor meget hvert mål tæller. Høj: mindst 90% datadækning. God: mindst 70%. Begrænset: mindst 60%. Vi skal også kunne måle mindst 60% af gældsdelen. Uden de gældsoplysninger, eller under 60% samlet datadækning, viser vi ingen score. En kort historik på tre eller fire år, visse erstatningsmål samt metoderne for forsikring og finansielle tjenester betyder, at sikkerheden højst er Begrænset. Vurderingen beskriver oplysningerne bag scoren, ikke en garanti om fremtiden.Sådan tæller de forskellige tjek
Almindelige virksomheder
De nærmere detaljer
Hvilke år ser vi på?
Hvilke år ser vi på?
Hvor mange oplysninger bygger scoren på?
Hvor mange oplysninger bygger scoren på?